Lương tháng 13 là một trong những chính sách phúc lợi hữu ích được nhiều doanh nghiệp tại Việt Nam áp dụng, nhất là vào mùa cuối năm. Bài viết này sẽ giúp bạn hiểu rõ về khái niệm lương tháng 13, cách tính, quy định về thuế TNCN, và liệu doanh nghiệp có bắt buộc phải trả hay không. Lương tháng 13 là gì? Cách tính thế nào? Có chịu thuế TNCN không? Công ty có bắt buộc phải trả lương tháng 13 không? Bài viết này chúng tôi sẽ giải đáp những thắc mắc này để bạn đọc tìm hiểu

1. Lương Tháng 13 Là Gì?
Lương tháng 13 là khoản tiền thưởng mà doanh nghiệp trả cho nhân viên vào cuối năm, thường gắn liền với dịp Tết Nguyên Đán. Đây là một hình thức khuyến khích và động viên người lao động, đồng thời là biểu tượng của sự ghi nhận đối với những nỗ lực và đóng góp của nhân viên trong suốt một năm làm việc.
Tính Chất Của Lương Tháng 13
- Không phải là khoản lương bắt buộc: Mặc dù lương tháng 13 rất phổ biến và thường xuyên xuất hiện trong các doanh nghiệp, nhưng theo quy định của Bộ luật Lao động Việt Nam, lương tháng 13 không phải là một nghĩa vụ bắt buộc. Điều này có nghĩa là doanh nghiệp có thể quyết định thưởng lương tháng 13 hay không, và mức thưởng sẽ tùy thuộc vào chính sách nội bộ của từng công ty.
- Lương tháng 13 mang tính khuyến khích: Đây là khoản thưởng nhằm tạo động lực làm việc cho nhân viên, gắn kết nhân viên với doanh nghiệp, cũng như giữ chân nhân viên. Lương tháng 13 không chỉ đơn thuần là một phần thu nhập của người lao động mà còn thể hiện sự quan tâm, ghi nhận của doanh nghiệp đối với những đóng góp và nỗ lực của nhân viên trong suốt năm qua.
Lương tháng 13 giúp doanh nghiệp duy trì mối quan hệ lao động tích cực, từ đó tăng sự gắn bó của người lao động với công ty, đặc biệt là trong bối cảnh cạnh tranh nhân lực hiện nay.
>>>>>> Xem thêm: 8 công việc HR phải làm khi kết thúc năm 2024
>>>>>> Xem thêm: Dịch vụ kế toán trọn gói
2. Cách Tính Lương Tháng 13
Cách tính lương tháng 13 có thể khác nhau tùy thuộc vào quy chế nội bộ của từng doanh nghiệp, mục đích và điều kiện tài chính của công ty. Tuy nhiên, các phương pháp tính phổ biến dưới đây là những hình thức mà các doanh nghiệp thường sử dụng:
2.1 Cách 1: Tính Theo Lương Cố Định
Lương tháng 13 = Mức lương trung bình tháng
Cách tính này áp dụng cho những nhân viên có mức lương cố định (không thay đổi trong suốt năm). Lương tháng 13 sẽ được tính dựa trên mức lương trung bình hàng tháng của nhân viên trong 12 tháng gần nhất.
Phân tích chi tiết:
- Lương trung bình là tổng mức lương (bao gồm cả lương cơ bản và các khoản phụ cấp cố định nếu có) trong 12 tháng chia cho 12.
- Ví dụ: Một nhân viên có mức lương cố định hàng tháng là 10 triệu đồng, thì lương tháng 13 sẽ là 10 triệu đồng.
Ưu điểm:
- Dễ tính toán: Đây là cách tính đơn giản, dễ hiểu và dễ thực hiện, đặc biệt trong các công ty có lương cố định.
- Tính ổn định: Nhân viên có thể dự đoán được mức thưởng, từ đó có kế hoạch tài chính hợp lý.
Nhược điểm:
- Thiếu tính công bằng: Nếu một nhân viên làm việc không hiệu quả hoặc có kết quả công việc không tốt, việc thưởng lương tháng 13 vẫn sẽ dựa trên mức lương cố định mà không xét đến hiệu quả công việc của người đó.
- Không phản ánh được sự đóng góp thực tế: Cách tính này không thể hiện được nỗ lực và đóng góp thực tế của nhân viên trong năm.
2.2 Cách 2: Tính Theo Số Tháng Làm Việc Thực Tế
Lương tháng 13 = (Tổng lương 12 tháng ÷ 12) × (Số tháng làm việc thực tế ÷ 12)
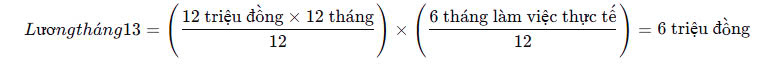
Cách tính này áp dụng cho những nhân viên làm việc chưa đủ một năm. Mức thưởng sẽ được tính dựa trên số tháng làm việc thực tế trong năm. Cách tính này có thể áp dụng cho nhân viên mới vào làm hoặc những người có thời gian làm việc không trọn vẹn một năm.
Phân tích chi tiết:
- Nếu nhân viên bắt đầu làm việc vào tháng 6, tức là làm việc chưa đủ 12 tháng trong năm, thì lương tháng 13 sẽ được tính theo tỷ lệ thời gian làm việc thực tế trong năm.
- Ví dụ: Một nhân viên bắt đầu làm việc từ tháng 6 với mức lương 12 triệu đồng/tháng. Lương tháng 13 sẽ được tính như sau:
Ưu điểm:
- Công bằng hơn: Cách tính này đảm bảo sự công bằng khi không thưởng cho những nhân viên chưa làm đủ một năm.
- Khuyến khích nhân viên gắn bó lâu dài: Đây là hình thức khuyến khích nhân viên làm việc đủ một năm để nhận được mức thưởng đầy đủ.
Nhược điểm:
- Khó tính toán cho các nhân viên mới: Đối với nhân viên mới vào công ty, mức thưởng có thể rất nhỏ và không phản ánh đúng công sức của họ trong những tháng đầu làm việc.
2.3 Cách 3: Tính Theo Hiệu Suất Công Việc
Lương tháng 13 = Mức thưởng theo hiệu suất công việc + (Số tháng làm việc thực tế ÷ 12)
Cách tính này dựa trên hiệu suất công việc của nhân viên trong suốt năm. Các yếu tố như kết quả công việc, đóng góp vào mục tiêu chung của doanh nghiệp hay các dự án đặc biệt mà nhân viên tham gia đều có thể được tính vào mức thưởng lương tháng 13.
Phân tích chi tiết:
- Đánh giá hiệu suất: Doanh nghiệp sẽ dựa trên bảng đánh giá hiệu suất hoặc kết quả làm việc của nhân viên trong năm để quyết định mức thưởng lương tháng 13. Thưởng có thể được tăng lên hoặc giảm xuống tùy theo sự đóng góp cụ thể của nhân viên.
- Mức thưởng theo hiệu suất có thể cao hơn hoặc thấp hơn mức trung bình nếu nhân viên có thành tích xuất sắc hoặc chưa đạt yêu cầu công việc.
Ưu điểm:
- Khuyến khích nhân viên làm việc hiệu quả: Cách tính này thúc đẩy nhân viên nâng cao hiệu suất công việc, từ đó tăng cường sự phát triển của doanh nghiệp.
- Công bằng và công nhận đóng góp thực tế: Các nhân viên có thành tích tốt sẽ nhận được mức thưởng xứng đáng.
Nhược điểm:
- Khó đánh giá công bằng: Đánh giá hiệu suất có thể bị ảnh hưởng bởi các yếu tố chủ quan hoặc chưa rõ ràng trong một số công ty, dẫn đến sự không hài lòng từ nhân viên.
- Cần hệ thống đánh giá hiệu quả rõ ràng: Nếu không có hệ thống đánh giá hiệu quả công việc minh bạch, doanh nghiệp có thể gặp khó khăn trong việc xác định mức thưởng phù hợp.
Lương tháng 13 là một hình thức thưởng không bắt buộc theo luật, nhưng rất phổ biến và đóng vai trò quan trọng trong việc tạo động lực cho nhân viên. Đây là cách mà doanh nghiệp ghi nhận và khuyến khích nhân viên trong quá trình làm việc.
Cách tính lương tháng 13 có thể thay đổi tùy theo quy chế của doanh nghiệp, nhưng phổ biến là ba cách:
- Theo lương cố định: Mức thưởng bằng mức lương trung bình của nhân viên trong năm.
- Theo số tháng làm việc thực tế: Mức thưởng tỷ lệ thuận với số tháng làm việc thực tế.
- Theo hiệu suất công việc: Mức thưởng được xác định dựa trên kết quả công việc của nhân viên trong năm.
>>>>>> Xem thêm: 8 công việc HR phải làm khi kết thúc năm 2024
>>>>>> Xem thêm: Dịch vụ kế toán trọn gói
3. Lương Tháng 13 Có Chịu Thuế Thu Nhập Cá Nhân (TNCN) Không?
Lương tháng 13 là một khoản thưởng phổ biến được doanh nghiệp chi trả cho nhân viên vào cuối năm, đặc biệt là trong dịp Tết Nguyên Đán. Tuy nhiên, lương tháng 13 không phải là khoản thu nhập miễn thuế. Theo quy định của Luật Thuế Thu nhập cá nhân (TNCN), lương tháng 13 được xem là thu nhập chịu thuế và phải nộp thuế TNCN nếu tổng thu nhập của người lao động trong năm vượt qua mức miễn thuế.
3.1 Lương Tháng 13 Là Thu Nhập Chịu Thuế TNCN
- Theo Điều 2, Luật Thuế Thu nhập cá nhân, các khoản thu nhập từ tiền lương, tiền công, bao gồm cả thưởng, lương tháng 13, đều thuộc đối tượng chịu thuế TNCN.
- Mức thuế TNCN được tính dựa trên tổng thu nhập trong năm của người lao động. Vì vậy, lương tháng 13 sẽ được cộng vào tổng thu nhập và làm căn cứ để xác định thuế phải nộp.
3.2 Cách Tính Thuế TNCN Cho Lương Tháng 13
Việc tính thuế TNCN cho lương tháng 13 được thực hiện theo các bước sau:
Cộng lương tháng 13 vào thu nhập cả năm:
- Lương tháng 13 sẽ được tính vào tổng thu nhập trong năm của người lao động. Điều này có nghĩa là nếu bạn nhận được một khoản lương tháng 13, số tiền này sẽ được cộng với các khoản thu nhập khác mà bạn đã nhận trong năm (lương tháng, tiền thưởng, phụ cấp, v.v.) để xác định tổng thu nhập chịu thuế.
Trừ đi các khoản miễn giảm:
- Sau khi cộng lương tháng 13 vào tổng thu nhập, bạn sẽ được trừ các khoản giảm trừ gia cảnh như giảm trừ cho bản thân, gia đình có người phụ thuộc (vợ, chồng, con cái), các khoản bảo hiểm xã hội, bảo hiểm y tế, và các khoản khấu trừ hợp pháp khác.
- Mức giảm trừ gia cảnh hiện nay là 11 triệu đồng/tháng cho bản thân người lao động và 4,4 triệu đồng/tháng cho mỗi người phụ thuộc.
Tính thuế TNCN theo các bậc thuế luỹ tiến:
- Sau khi trừ đi các khoản miễn giảm, bạn sẽ tính thuế theo bảng thuế luỹ tiến. Thuế TNCN là thuế luỹ tiến từng phần, tức là mức thuế sẽ tăng dần theo từng bậc thu nhập. Các bậc thuế hiện tại dao động từ 5% đến 35%, phụ thuộc vào tổng thu nhập chịu thuế.
Ví dụ về cách tính thuế TNCN:
- Giả sử một nhân viên có lương tháng 13 là 15 triệu đồng, lương hàng tháng là 10 triệu đồng, và anh ta có một người phụ thuộc. Tổng thu nhập trong năm sẽ là:
- Lương hàng tháng: 10 triệu đồng × 12 tháng = 120 triệu đồng.
- Lương tháng 13: 15 triệu đồng.
- Tổng thu nhập năm = 120 triệu đồng + 15 triệu đồng = 135 triệu đồng.
- Sau khi trừ giảm trừ gia cảnh cho bản thân (11 triệu đồng/tháng) và một người phụ thuộc (4,4 triệu đồng/tháng), tổng giảm trừ là:
- Giảm trừ gia cảnh cho bản thân = 11 triệu đồng × 12 tháng = 132 triệu đồng.
- Giảm trừ gia cảnh cho người phụ thuộc = 4,4 triệu đồng × 12 tháng = 52,8 triệu đồng.
- Tổng giảm trừ = 132 triệu đồng + 52,8 triệu đồng = 184,8 triệu đồng.
- Tổng thu nhập chịu thuế = Tổng thu nhập năm - Tổng giảm trừ = 135 triệu đồng - 184,8 triệu đồng = 0 (nếu tổng giảm trừ lớn hơn hoặc bằng tổng thu nhập, thì không phải nộp thuế).
Như vậy, trong ví dụ này, do mức giảm trừ gia cảnh cao hơn tổng thu nhập của người lao động, người này không phải nộp thuế TNCN. Tuy nhiên, nếu thu nhập thực tế cao hơn mức giảm trừ, sẽ phải áp dụng bảng thuế luỹ tiến để tính thuế phải nộp.
4. Công Ty Có Bắt Buộc Phải Trả Lương Tháng 13 Không?
Lương tháng 13 là một khoản thưởng không phải là nghĩa vụ pháp lý bắt buộc theo quy định của Bộ luật Lao động hiện hành. Tuy nhiên, doanh nghiệp có trách nhiệm trả lương tháng 13 nếu khoản thưởng này đã được cam kết trong các tài liệu pháp lý sau đây:
4.1 Lương Tháng 13 Khi Được Quy Định Trong Các Tài Liệu Pháp Lý
Hợp đồng lao động:
- Nếu trong hợp đồng lao động đã ghi rõ việc trả lương tháng 13, thì doanh nghiệp có trách nhiệm thực hiện trả lương tháng 13 cho nhân viên theo cam kết trong hợp đồng.
Thỏa ước lao động tập thể:
- Trường hợp doanh nghiệp có thỏa ước lao động tập thể, và trong đó có quy định về việc trả lương tháng 13 cho nhân viên, thì doanh nghiệp bắt buộc phải thực hiện khoản thưởng này.
Quy chế nội bộ của doanh nghiệp:
- Nếu doanh nghiệp đã ban hành quy chế nội bộ có quy định về việc thưởng lương tháng 13, thì cũng cần thực hiện theo chính sách này. Quy chế nội bộ có thể quy định về mức thưởng, đối tượng được thưởng, thời gian trả thưởng, v.v.
4.2 Nếu Không Có Cam Kết Rõ Ràng, Doanh Nghiệp Không Phải Trả Lương Tháng 13
- Nếu không có cam kết rõ ràng về việc trả lương tháng 13 trong hợp đồng lao động, thỏa ước lao động tập thể hoặc quy chế nội bộ, doanh nghiệp không có nghĩa vụ pháp lý phải trả lương tháng 13.
- Tuy nhiên, nếu doanh nghiệp đã trả lương tháng 13 cho nhân viên trong các năm trước mà không có sự thay đổi rõ ràng về quy định này, thì doanh nghiệp nên tiếp tục thực hiện để tránh gây hiểu lầm và ảnh hưởng đến mối quan hệ với người lao động.
4.3 Kết Luận
- Lương tháng 13 là khoản thưởng có tính chất khuyến khích và ghi nhận công lao của nhân viên trong suốt năm làm việc. Tuy nhiên, lương tháng 13 phải chịu thuế TNCN nếu tổng thu nhập của người lao động trong năm vượt qua mức miễn thuế. Việc tính thuế TNCN cho lương tháng 13 sẽ được tính chung với các khoản thu nhập khác và áp dụng bảng thuế luỹ tiến.
- Công ty không bắt buộc phải trả lương tháng 13, nhưng nếu khoản thưởng này đã được quy định trong hợp đồng lao động, thỏa ước lao động tập thể hoặc quy chế nội bộ của công ty, doanh nghiệp phải thực hiện. Nếu không có cam kết rõ ràng, việc trả lương tháng 13 là không bắt buộc theo pháp luật.